Europäische Laubholzindustrie zwischen Rohstoffengpässen und Marktchancen
09.11.2026
Die europäische Laubholzindustrie steht vor großen Herausforderungen: Schwache Absatzmärkte, Veränderungen in der Rohstoffversorgung und steigender Wettbewerbsdruck belasten die Unternehmen. Gleichzeitig eröffnen neue Anwendungen und technologische Innovationen langfristige Perspektiven. Das zeigte die 11. International Hardwood Conference am 5. und 6. November 2026 in Antwerpen.
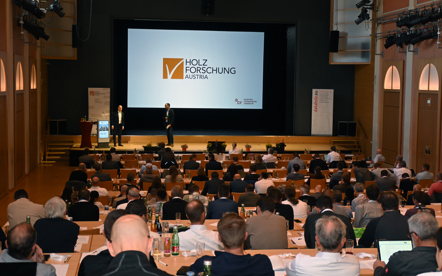
Rund 170 Teilnehmerinnen und Teilnehmer aus aller Welt diskutierten bei der International Hardwood Conference (IHC) über die Entwicklung der internationalen Laubholzmärkte. Die Konferenz wurde vom belgischen Industrieverband Fedustria gemeinsam mit der European Organisation of the Sawmill Industry (EOS) und der European Timber Trade Federation (ETTF) organisiert.
Laubholzangebot wächst – industrielle Nutzung bleibt Herausforderung
Obwohl die Waldflächen in Europa zunehmen, insbesondere jene mit Laubholzbeständen, beeinträchtigen Klimawandel und zunehmende Waldschäden die Vitalität der Wälder. Langfristig dürfte dennoch mehr Laubholz zur Verfügung stehen. Entscheidend wird sein, neue industrielle Anwendungen und Absatzmärkte für diese Holzarten zu entwickeln.
Gleichzeitig steht die europäische Laubholzindustrie vor strukturellen Herausforderungen. Die Produktion von Laubschnittholz ist langfristig rückläufig. Der Export großer Mengen unverarbeiteten Rundholzes aus Europa und Nordamerika entzieht der heimischen Weiterverarbeitung Wertschöpfungspotenzial.
Schwierige Marktlage bei Eiche und Buche
Die schwache Baukonjunktur belastet insbesondere den europäischen Eichenmarkt. Während die Nachfrage nach Parkett und Fassholz zurückgeht, entwickeln sich Tischlerei- und Zimmereianwendungen positiver.
Auch die Buchenschnittholzproduktion in Deutschland ist seit Jahren rückläufig. Neben Rundholzexporten erschwert die energetische Nutzung von Holz die Rohstoffversorgung der Industrie. Hinzu kommen klimabedingte Veränderungen der Holzqualität. Neue Verarbeitungstechnologien könnten künftig zusätzliche Einsatzmöglichkeiten auch für geringere Holzqualitäten schaffen.
International bleibt die Marktlage angespannt. Die rückläufige Nachfrage aus China belastet sowohl die amerikanische als auch die europäische Laubholzindustrie. Zugleich gewinnt die Erschließung neuer Absatzmärkte an Bedeutung.
Möbel- und Parkettindustrie unter Wettbewerbsdruck
Auch die wichtigsten Abnehmerbranchen stehen vor Herausforderungen. Die europäische Parkettproduktion hat sich zuletzt zwar etwas erholt, liegt aber weiterhin deutlich unter früheren Niveaus. Neben der Rohstoffverfügbarkeit belasten Konkurrenzprodukte in Holzoptik und der internationale Wettbewerb die Branche.
Europa steht für rund 25 Prozent der weltweiten Möbelproduktion. Seit 2022 ist die europäische Produktion jedoch rückläufig. Mehr als 20 Prozent der in Europa konsumierten Möbel werden importiert, wobei China der wichtigste Lieferant ist. Gleichzeitig bleibt die Nachfrage nach natürlichen Materialien und Oberflächen hoch.
Innovationen eröffnen neue Perspektiven
Neue Technologien bieten Chancen für die Wettbewerbsfähigkeit der Holzindustrie. Insbesondere künstliche Intelligenz gewinnt bei der automatisierten Rundholz- und Schnittholzsortierung an Bedeutung. Auch innovative Verfahren zur Holzmodifikation können die Einsatzmöglichkeiten und Lebensdauer von Holzprodukten erweitern.
Die Konferenz verdeutlichte damit die Bedeutung einer wettbewerbsfähigen europäischen Holzverarbeitung, der Entwicklung neuer Anwendungen und einer verlässlichen Rohstoffversorgung.
Die nächste International Hardwood Conference findet 2028 in Rom statt.
Weitere Informationen: https://www.ihc-hardwood.com/